

Sažeta strukturna analiza lanca industrije kočionih pločica
Industrija kočionih pločica formirala je zatvoreni-lanac petlje koji pokriva nabavu sirovina uzvodno, proizvodnju u sredini i primjenu u nastavku. Sve su veze međusobno povezane, a njihova sinergija određuje konkurentnost industrije.
1. Uzvodno: Sloj opskrbe sirovinama
Ovaj sloj izravno utječe na performanse kočionih pločica, cijenu i proizvodni kapacitet, fokusirajući se na tri osnovne kategorije sirovina:
Metalni materijali: čelik (za stražnje ploče, 40%-50% težine kočione pločice) dominiraju domaći divovi kao što je Baosteel (70%+ tržišni udio). Troškovi bakra porasli su 18% u 2024. zbog potražnje novih energetskih vozila. Vrhunski- ultrafini metalni prah još uvijek se oslanja na uvoz.
Ne{0}}metalni materijali: opskrba gumom je-osjetljiva na klimu (npr. pad proizvodnje od 12% u Tajlandu, 2023.). Keramička vlakna (za-jastučiće visoke klase) imaju 85% domaće lokalizacije. Fenolne smole (veziva, 15%-20% sirovina) zadovoljavaju potrebe srednje-do-visoke klase.
Vlaknasti materijali: Domaća karbonska vlakna T700 se masovno-proizvode, ali su 20% skuplja od japanskog Toraya. Para-aramid (za NAO jastučiće) pokriva srednju-do-nisku-zahtjev; uvoze se-vrhunske varijante.
Ključni utjecaji:-optimizacija čelične konstrukcije vođena politikom, međunarodne fluktuacije cijena (npr. porast uvezenih karbonskih vlakana od 12%, 2024.) i rastuća lokalizacija vrhunskih-vlakana.
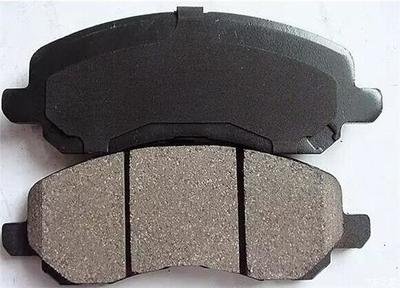
2. Srednji tok: proizvodni i proizvodni sloj
Ova ključna veza pretvara sirovine u proizvode, s fokusom na:
Osnovni procesi: Digitalni dizajn (AutoCAD/FEA) i precizna proizvodnja kalupa (±0,01 mm točnost). Automatsko miješanje (±2% pogreške) i oblikovanje (kompresija za polu-metalne/NAO jastučiće; sinteriranje za metalurgiju praha). Naknadna-obrada (robotske linije povećavaju učinkovitost 3x) i testiranje (prema SAE J2707).
Tehničke nadogradnje: 85% stope automatizacije u vodećim tvrtkama (2024.), MES za učinkovitost (+20%) i smanjenje nedostataka (-30%). 800 stupanj kontrole toplinskog blijeđenja (<15% attenuation), 18% application of high-carbon composites, and mass-produced copper-free pads.
Troškovi i kvaliteta: proizvodnja velikih razmjera smanjuje troškove (15%-20% niže za vođe); vertikalna integracija smanjuje troškove sirovina (-10%). Potpuni proces QC (IQC/IPQC/OQC) i ISO/TS 16949 certifikat.
3. Nizvodno: sloj aplikacije i usluge
Ovaj terminalni sloj pokreće uzvodni/srednji rast, pokrivajući:
OEM tržište: vezano uz proizvodnju automobila (95 milijuna jedinica globalno, 2024.; 18 milijuna novih energetskih vozila, +25% na godišnjoj razini). Nova energetska vozila trebaju posebne jastučiće (tržište 3,5 milijardi USD, 2024.). Zajednički razvoj s proizvođačima automobila zahtijeva 1-2 godine certifikacije.
Dodatno tržište: 475,2 milijarde USD na globalnoj razini (2024.), potaknuto 1,52 milijarde globalnih vlasnika automobila. Potražnja je decentralizirana (1-1,5 godišnji ciklus zamjene). Prodaja e-trgovine raste 25% godišnje; domaći brendovi drže 38% tržišnog udjela (2024).
Regionalni klasteri: Yangtze/Delte Biserne rijeke drže 65% kineskog kapaciteta, s kraćim opskrbnim lancima (troškovi logistike -15%) i izvoznim prednostima (40% nacionalnog izvoza). Klasteri dijele platforme za istraživanje i razvoj (cijena -20%) i skraćuju proizvodne cikluse (7 dana).


